
BTT Institut seriös oder unseriös? Faktencheck: Vermittlungsgebühr, Vertrag, Grenzen
Ist die BTT Institut GmbH seriös? Handelsregister, Vermittlungsmodell, 3,5–8,5 % Vermittlungsgebühr, Widerruf und die Grenzen einer Finanzsanierung – sachlich geprüft.
Hinweis: Zwischen dem Betreiber dieses Portals und dem hier vorgestellten Anbieter bestehen wirtschaftliche Verbindungen. Dieser Beitrag ist eine Einordnung anhand öffentlich prüfbarer Kriterien, kein unabhängiger Test. Details unter „Über dieses Portal“.
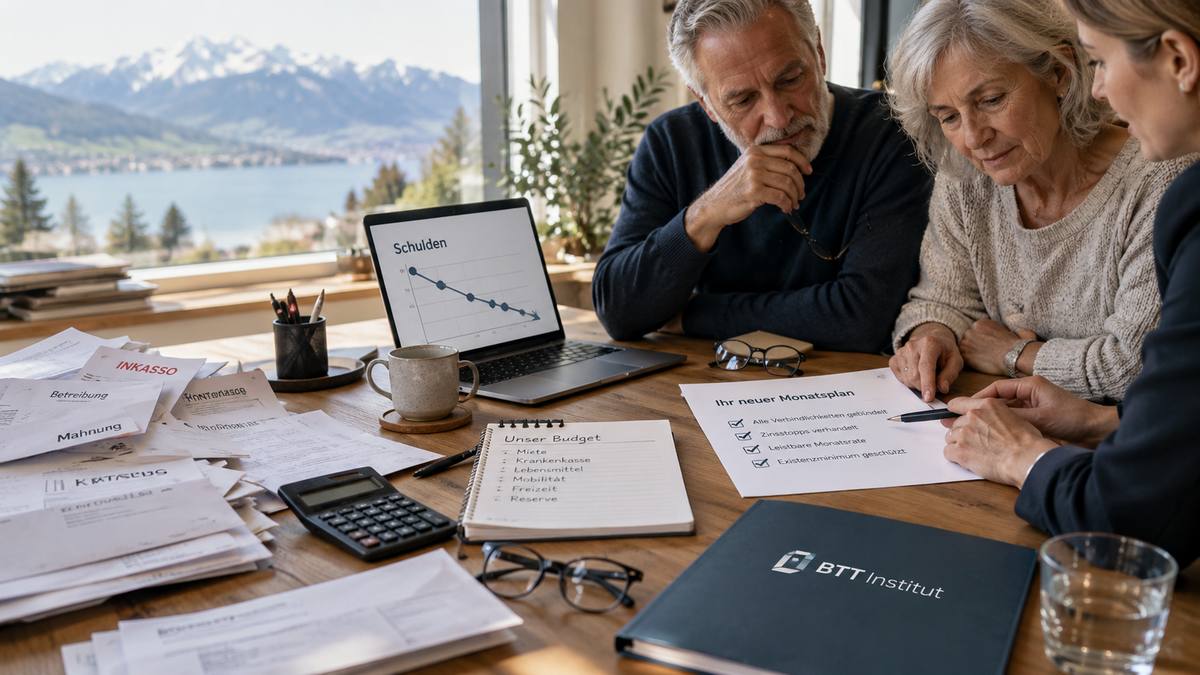
Wer unter hoher Schuldenlast steht, verliert leicht den Überblick über offene Rechnungen und Inkassoforderungen. Die BTT Institut GmbH (btt-institut.com) vermittelt in dieser Lage Finanzsanierungen. Leser fragen, ob das BTT Institut seriös oder unseriös arbeitet – wir antworten mit sechs Kriterien, die Sie vor jeder Anfrage selbst prüfen können.
Worum es bei der Frage „seriös oder unseriös“ geht
Wer nach „BTT Institut seriös“, „BTT Institut unseriös“ oder „BTT Institut Erfahrungen“ sucht, will meist eines wissen: Kann ich diesem Anbieter Geld anvertrauen? Sternebewertungen beantworten das nur begrenzt. Belastbarer sind sechs Kriterien, die sich vor jeder Anfrage prüfen lassen: vollständiges Impressum und Registereintrag, ein klar beschriebenes Leistungsmodell, Kosten in Prozent der Schuldsumme vor der Unterschrift, keine Kredit- oder Auszahlungsversprechen, ein schriftlicher Vertrag mit geregeltem Widerruf und eine ehrliche Aussage darüber, was die Leistung nicht kann. Genau diese Kriterien legen wir hier an.
Faktencheck: BTT Institut anhand von sechs Kriterien
1. Firma und Register. Die BTT Institut GmbH hat ihren Sitz in Schindellegi (Kanton Schwyz) und ist für Kunden im deutschsprachigen Raum tätig. Prüfen Sie Firmenname, Rechtsform und Adresse im jeweiligen Register (Schweiz: zefix.ch, Deutschland: handelsregister.de, Österreich: Firmenbuch) und vergleichen Sie sie mit dem Impressum der Website – stimmen die Angaben überein, ist das erste Kriterium erfüllt.
2. Leistungsmodell. Die BTT Institut GmbH ist Vermittler: Das Unternehmen prüft die Anfrage, erstellt ein Angebot und vermittelt an ein Sanierungsunternehmen, das den Zahlungsplan mit den Gläubigern verhandelt und die Raten weiterleitet. Es gibt also zwei Verträge – den Vermittlungsvertrag und den Sanierungsvertrag – mit jeweils eigenen Kosten.
3. Kosten. Die Vermittlungsgebühr beträgt zwischen 3,5 % und 8,5 % der angefragten Schuldsumme; die genaue Höhe steht im Angebot. Die Vermittlungsgebühr wird bei Vertragsabschluss fällig. Die Kosten der Finanzsanierung selbst legt das vermittelte Sanierungsunternehmen in seinem eigenen Vertrag offen; auch sie richten sich prozentual nach der Schuldsumme. Eine Übersicht des Anbieters finden Sie unter Kosten und Ablauf.
4. Kein Kredit. Eine Finanzsanierung ist kein Kredit. Es wird kein Geld ausgezahlt, und die Schulden werden nicht übernommen; geändert wird, wie Sie zurückzahlen. Bonitätsauskünfte (Schufa, KSV, ZEK) spielen deshalb für die Anfrage keine Rolle – ein Anbieter, der trotzdem „Geld trotz negativer Bonität“ verspricht, verlässt das Modell.
5. Vertrag und Widerruf. Sie sollten Vertrag und AGB vorab erhalten und in Ruhe lesen können. In der EU (Deutschland, Österreich) haben Verbraucher bei Fernabsatzverträgen ein Widerrufsrecht von 14 Tagen – es sei denn, sie haben ausdrücklich darauf verzichtet oder verlangt, dass sofort mit der Arbeit begonnen wird. Prüfen Sie, ob Ihre Unterschrift einen solchen Verzicht enthält. In der Schweiz besteht grundsätzlich kein gesetzliches Widerrufsrecht; dort gilt allein, was im Vertrag steht. Klären Sie außerdem, welche Gebühren bei einer vorzeitigen Kündigung geschuldet bleiben.
6. Grenzen. Gläubiger müssen einer Ratenvereinbarung oder einem Teilverzicht nicht zustimmen; lehnt ein Gläubiger ab, bleibt seine Forderung bestehen. Laufende Mahn-, Inkasso- und Vollstreckungsverfahren, Exekutionen, Betreibungen und Lohnpfändungen werden durch eine Finanzsanierung nicht gestoppt, Auskunftei-Einträge werden nicht gelöscht. Die Gebühren fallen unabhängig davon an, wie die Gläubiger reagieren – lassen Sie sich zeigen, wo das im Vertrag steht.
Bewertungen zu BTT Institut richtig lesen
Erfahrungsberichte sind nützlich, wenn Sie sie einordnen: Achten Sie auf Datum, Plattform und darauf, ob die Bewertung das Verfahren beschreibt (Anfrage, Angebot, Vertrag, Ratenplan) oder nur ein Gefühl. Kritische Stimmen betreffen in dieser Branche häufig zwei Punkte – die Erwartung einer Auszahlung, die eine Finanzsanierung nie leistet, und Gebühren, die anfallen, obwohl Gläubiger abgelehnt haben. Beides lässt sich vor der Unterschrift klären. Suchen Sie den Firmennamen auch bei den Verbraucher- bzw. Konsumentenschutzstellen und lesen Sie beide Seiten.
Wann BTT Institut nicht der richtige Weg ist
Wenn Sie kurzfristig Geld brauchen, wenn eine Lohnpfändung oder Vollstreckung bereits läuft, die Sie stoppen müssen, wenn Ihr Einkommen die Rate nicht trägt oder wenn ein gerichtliches Entschuldungsverfahren für Sie günstiger wäre. Kostenlos beraten Sie in Deutschland die Schuldnerberatungsstellen der Verbraucherzentralen und Wohlfahrtsverbände, in Österreich die staatlich anerkannten Schuldenberatungen (schuldenberatung.at), in der Schweiz die Beratungsstellen des Dachverbands Schuldenberatung Schweiz (schulden.ch). Diese Stellen verhandeln ebenfalls mit Gläubigern und begleiten auf Wunsch ein gerichtliches Verfahren.
Fazit
Ob BTT Institut für Sie seriös ist, entscheidet sich nicht an Sternen, sondern an prüfbaren Punkten: Registereintrag, klares Leistungsmodell, Kosten in Prozent vor der Unterschrift, kein Kreditversprechen, schriftlicher Vertrag mit geregeltem Widerruf, ehrliche Grenzen. Fragen Sie jeden dieser Punkte ab und lassen Sie sich die Antworten schriftlich geben – wer sie klar beantwortet, hat die wichtigste Hürde genommen.